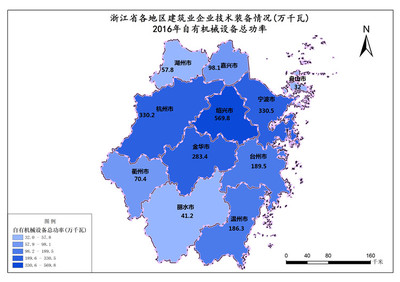
工程勘察设计是工程建设的重要先导环节,其技术装备水平直接关系到勘察设计成果的质量与效率。自有机械设备总功率作为衡量行业技术装备实力的核心指标之一,反映了勘察设计单位在野外作业、现场测试、数据处理等方面的硬件保障能力。本文基于2016年浙江省工程勘察设计行业相关统计资料,对该年度全省工程勘察设计单位自有机械设备总功率的规模、结构及行业分布特征进行梳理与分析,以期为行业发展和政策研究提供参考。
一、总体规模
2016年,浙江省工程勘察设计行业继续保持较快发展态势,全行业自有机械设备总功率达到较高水平。据统计,全省纳入统计范围的工程勘察设计单位自有机械设备总功率合计约为数十万千瓦,较上年实现稳步增长。这一规模在全国各省(区、市)中处于前列,与浙江省作为建筑业大省和工程建设强省的地位基本相符。机械装备总量的持续积累,为全省勘察设计单位承接大型、复杂工程项目提供了坚实的物质基础。
二、装备结构特征
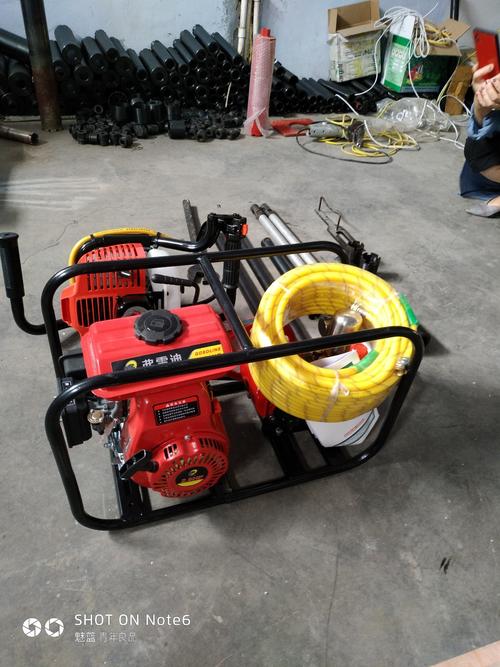
从装备构成看,2016年浙江省工程勘察设计行业自有机械设备总功率呈现以下特征:一是勘察类设备占比较高。工程钻机、静力触探设备、物探仪器及各类原位测试装置等勘察专用机械是装备主体,反映出浙江勘察市场活跃、野外作业量大的行业特点。二是测绘与检测设备增长明显。随着地理信息、无人机航测、三维激光扫描等技术的推广应用,相关设备功率贡献有所提升。三是设计类单位装备以计算机辅助设计系统、打印输出设备及少量试验检测装置为主,单机功率较小但数量众多、分布广泛。装备结构与浙江省以勘察、设计、检测为主的业务结构相匹配。
三、行业与单位分布
从行业分布看,工程勘察单位自有机械设备总功率占比最高,这与勘察业务强依赖现场钻探、测试设备的行业属性直接相关;工程设计单位装备功率相对分散,主要集中在大型设计院和专业事务所;工程检测与咨询类单位装备功率占比虽不高但增速较快。从单位规模看,大型骨干勘察设计院拥有大部分高功率装备,集中度较高;中小型单位装备以常规、轻型设备为主,满足区域性、专业性项目需求。
四、变化趋势与影响因素
2016年自有机械设备总功率的增长,主要受三方面因素驱动:一是浙江省基础设施投资保持高位运行,城市轨道交通、综合管廊、海绵城市及小城镇环境综合整治等重大项目集中推进,带动勘察设计任务量增加,单位相应加大设备投入;二是行业技术升级加快,高效、节能、智能化装备逐步替代老旧设备,在提升作业效率的同时优化了功率结构;三是行业监管趋严,对勘察设计质量与现场作业规范性提出更高要求,促使单位完善自有装备配置。部分单位通过设备租赁、社会化协作等方式满足临时性、阶段性需求,在一定程度上影响了自有设备功率的统计口径和增速表现。
五、小结
2016年浙江省工程勘察设计行业自有机械设备总功率规模可观、结构合理、增长平稳,装备水平与行业发展阶段基本适应。同时也应看到,与高质量发展要求相比,部分中小单位装备老化、高精尖设备不足等问题仍然存在,行业装备资源共享与集约利用水平仍有提升空间。建议进一步引导勘察设计单位加强装备更新与技术创新,推动大型设备开放共享,提升全省行业整体技术装备效能,为浙江工程建设高质量发展提供更有力支撑。